Можно угадывать хорошо и всё равно проиграть всё. Достаточно ставить слишком много. Управление банком — скучная часть ставок, которая решает больше, чем выбор матчей.
Серии неизбежны
Возьмём игрока, который угадывает 60% ставок с кэфом 1.85 — это сильный результат, ROI около +11%. Вероятность, что у него будет серия из 5 проигрышей подряд где-то на отрезке в 200 ставок, — очень высокая. Это не невезение, а математика. Вопрос лишь в том, переживёт ли его банк.
Флэт: самый простой и надёжный
Фиксированная сумма на каждую ставку, 1–2% стартового банка. Банк 10 000 → ставка 100–200. Пять проигрышей подряд — минус 5–10%, неприятно, но не смертельно. Плюс флэта — он защищает от главного врага: желания «отыграться» крупной ставкой.
Процент от текущего банка
Ставка — 2% от того, что есть сейчас. После выигрышей ставки растут, после проигрышей — уменьшаются сами. Банк почти невозможно обнулить, но и восстанавливается он медленнее.
Критерий Келли
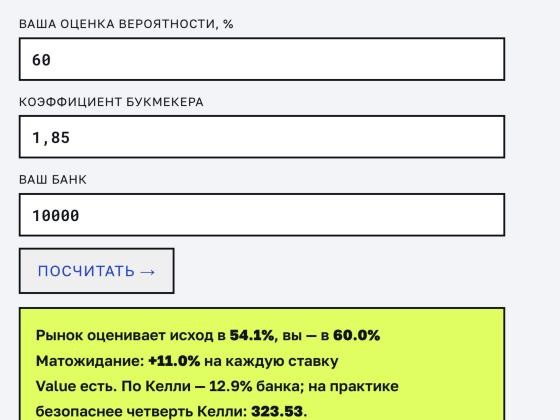
Формула, которая считает «оптимальную» долю банка по вашему перевесу: (p × k − 1) ÷ (k − 1). Оценка 60% и кэф 1.85 → Келли 13% банка. Звучит много — и это так. Келли идеален, только если ваша вероятность точная, а она такой не бывает. Поэтому практики используют четверть Келли или половину. Посчитать — калькулятор value и Келли.
Правила, которые спасают банк
- Банк — это отдельные деньги, не последние.
- Никогда не увеличивайте ставку, чтобы отыграть минус.
- Ведите учёт каждой ставки и смотрите на ROI за 100+ ставок, а не на последний вечер.
- Делайте паузу после серии — эмоции ставят хуже, чем голова.
Почему мы говорим об этом в сервисе прогнозов
Потому что даже честный прогноз проигрывает. Наш футбольный трек сейчас — 63% попаданий на 547 прогнозах, КХЛ — 61% на 77. Это значит, что примерно каждый третий-четвёртый прогноз не заходит, и серии бывают. Ставки только для совершеннолетних и только на деньги, которые не жалко потерять.
Сколько процентов банка ставить?
Для большинства — 1–2% банка на ставку фиксированной суммой (флэт).
Что такое критерий Келли?
Формула размера ставки от банка: (вероятность × кэф − 1) ÷ (кэф − 1). На практике берут 1/4 или 1/2 от неё.
18+. Ставки — это риск потери денег, а не способ заработка.